
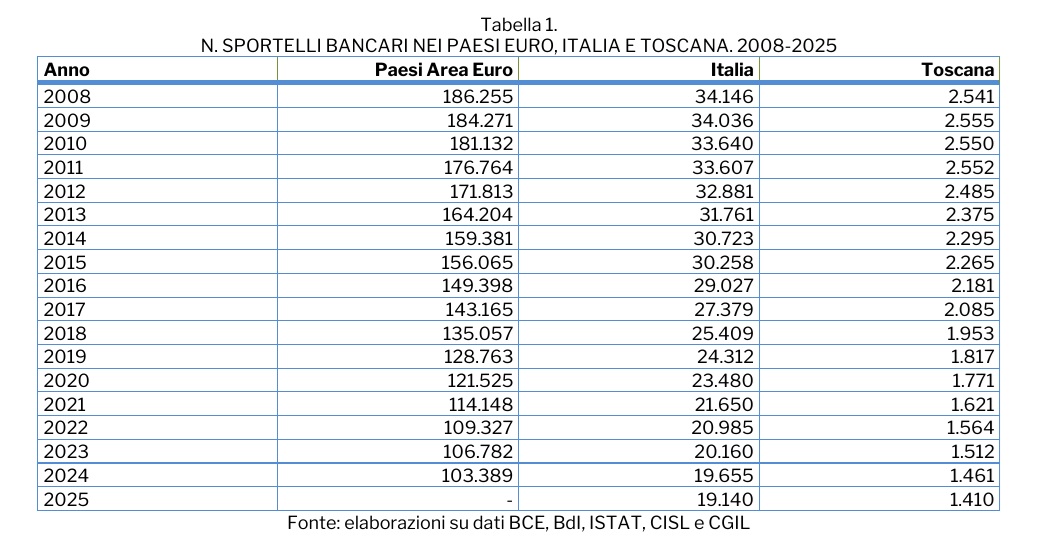
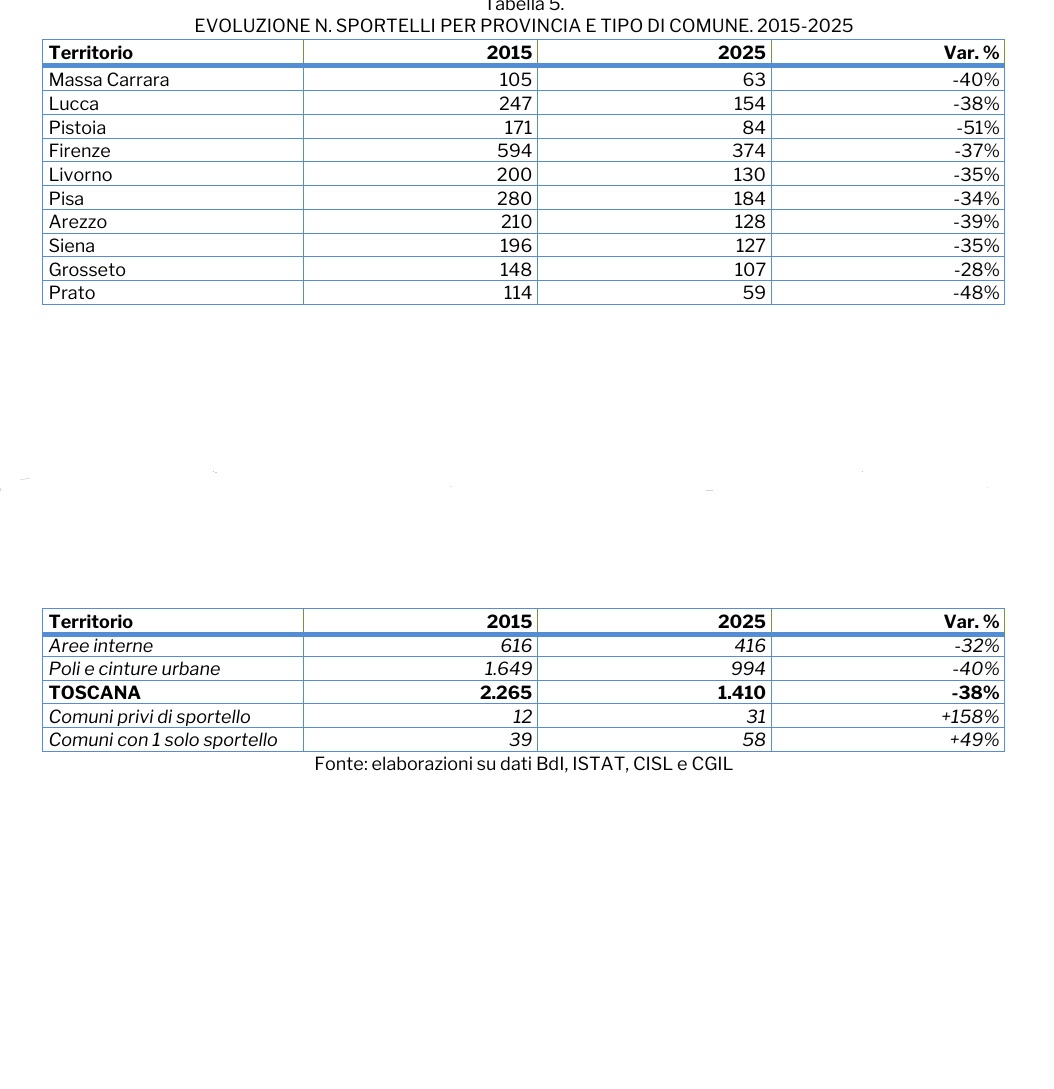
FIRENZE – Tra il 2008 e il 2025, la Toscana ha assistito al dimezzamento della propria rete bancaria: le filiali sul territorio regionale sono crollate da 2.541 a 1.410.
Un’accelerazione impressionante, particolarmente evidente nel decennio 2015-2025, che ha visto salire a 31 i Comuni completamente privi di sportello e a 58 i Municipi ad altissimo rischio — poiché presidiati da un’unica filiale residua.
Il fenomeno della rarefazione bancaria, di cui avevamo scritto proprio da queste pagine La Toscana perde il suo credito: la fine dei marchi storici, non rappresenta un semplice riassestamento logistico, ma incide direttamente sulle dinamiche di inclusione finanziaria, sulla tenuta del tessuto produttivo locale e sul diritto di cittadinanza. Il report realizzato dall’IRPET (Istituto Regionale per la Programmazione Economica della Toscana), curato da Sabrina Iommi con Donatella Marinari per il Settore Attività Produttive della Regione Toscana, fornisce uno strumento innovativo: un Indice di Rischio Comunale strutturato per misurare la vulnerabilità dei territori toscani di fronte al disimpegno degli istituti di credito.
Il contesto: la ritirata del credito fisico
La contrazione delle banche sul territorio nasce dall’incontro tra la spinta alla digitalizzazione (home banking, app, pagamenti elettronici) e le strategie di contenimento dei costi fissi attuate dai grandi gruppi bancari dopo le recenti stagioni di fusione e acquisizione.
Tuttavia, il presupposto secondo cui l’adozione degli strumenti digitali sia in grado di compensare la chiusura degli sportelli tradizionali si scontra con la realtà demografica e strutturale della regione:
Ampie quote della popolazione residente nelle aree interne presentano una scarsa alfabetizzazione digitale e necessitano dell’intermediazione umana per le operazioni di base. La relazione diretta con il direttore di filiale o l’operatore creditizio resta determinante per la concessione di affidamenti e per l’accesso alla liquidità mentre la copertura della banda ultra-larga è tutt’altro che omogenea nei rilievi montani o collinari toscani.
L’Indice di Rischio Comunale dell’IRPET
Per superare la mera contabilità dei bancomat rimasti, l’analisi dell’IRPET ha elaborato un Indice di Rischio Comunale basato su una pluralità di fattori socio-economici e geografici. L’indice non valuta solo la presenza attuale degli sportelli, ma intreccia la dotazione fisica con la capacità della comunità locale di resistere o adattarsi all’isolamento finanziario.
Mappa della fragilità: come si articola la Toscana
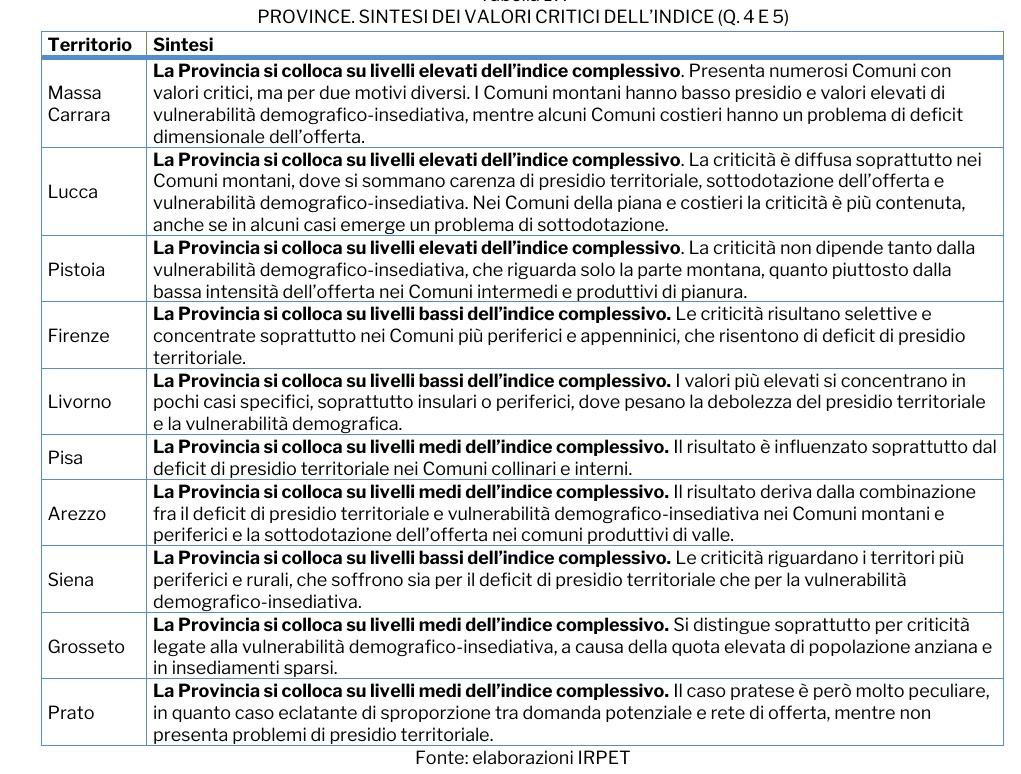
Dall’applicazione dell’Indice emerge una mappa regionale a velocità differenziata: la Lunigiana, la Garfagnana, la Montagna Pistoiese, il Casentino, la Valtiberina, l’Amiata e la Val di Cecina rappresentano i territori a maggior rischio. In queste zone l’assenza della banca accentua l’isolamento geografico e accelera lo spopolamento residenziale e commerciale. Comuni ad alta densità abitativa o industriale situati nelle aree piane (es. nell’hinterland pistoiese o lucchese) mostrano una sproporzione crescente tra volume della domanda (popolazione e imprese) ed effettivo presidio di sportelli. Le città capoluogo come Firenze, Livorno e Siena conservano livelli di servizio complessivamente adeguati, sebbene anche nei centri storici o nei quartieri periferici si assista a una progressiva razionalizzazione dei bancomat. Il caso di Prato è emblematico: non soffre di isolamento fisico, ma evidenzia un sovraccarico operativo causato dall’elevata concentrazione di attività economiche a fronte di una rete bancaria assottigliata.
Conseguenze economiche e prospettive di policy
La rarefazione bancaria produce impatti sul sistema socio-economico regionale. Aumento dei tempi e delle spese di spostamento per il disbrigo delle operazioni quotidiane, con un peso sproporzionato sulle fasce deboli. Le microimprese faticano a trovare referenti creditizi con conoscenza del territorio, rischiando di rimanere escluse dai circuiti del credito formale. La chiusura di un punto bancario si aggiunge alla perdita di altri servizi essenziali (uffici postali ridotti, presidi sanitari, scuole), alimentando il senso di abbandono delle aree marginali.
Quali soluzioni per arginare la desertificazione?
Per contrastare questo trend non è sufficiente richiamare gli istituti alle proprie responsabilità sociali. Le evidenze emerse dal report suggeriscono interventi strutturali integrati. IN particolare, incoraggiare la presenza delle Banche di Credito Cooperativo (BCC) e l’apertura di sportelli “light”, anche condivisi tra più istituti o integrati con la rete degli uffici postali e dei servizi comunali.
Piani regionali mirati a supportare gli anziani e le fasce vulnerabili nell’utilizzo sicuro delle tecnologie di e-banking. Infine, inserire clausole sociali o di presidio territoriali nei bandi di gara per l’affidamento dei servizi di tesoreria degli enti locali.