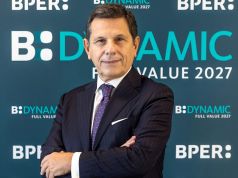

SIENA – Banca Monte dei Paschi di Siena “rispetta pienamente” la decisione assunta la scorsa settimana dagli azionisti sulle proposte strategiche presentate in assemblea.
Lo ha affermato l’amministratore delegato Luigi Lovaglio in apertura della conference call sui risultati dei primi nove mesi del 2026.
“La scorsa settimana i nostri azionisti hanno espresso la loro decisione sulle proposte strategiche sottoposte all’assemblea. Rispettiamo pienamente la decisione e andiamo avanti con la stessa disciplina e lo stesso senso di responsabilità che ci hanno sempre guidato”, ha dichiarato Lovaglio. “Il nostro focus resta chiaro: produrre risultati, sostenere i nostri clienti e le nostre persone e continuare a creare valore per tutti i nostri azionisti”.
La rotta resta quella
Commentando con gli analisti l’esito negativo dell’assemblea di fine ottobre, il numero uno di Mps ha usato una metafora nautica: “In un lungo viaggio può accadere di dover cambiare rotta ma questo non vuol dire smarrire la direzione”. La banca, ha aggiunto, non ha perso la propria “bussola” e continua a lavorare alla realizzazione dei risultati. “Gestiremo la prossima fase con disciplina e responsabilità: lo dobbiamo ai nostri clienti, alle nostre persone, alle nostre comunità e ai nostri azionisti”.
Per Lovaglio, i conti dei nove mesi rappresentano “un’ulteriore prova della solidità e della qualità del nostro franchise e della nostra capacità di eseguire con costanza, anche in un periodo segnato da sviluppi strategici significativi”. I risultati, ha spiegato, riflettono anche la profonda conoscenza della banca da parte del management e la sua capacità di trasformarla in valore sostenibile.
Utili in crescita, guidance alzata
Nei primi nove mesi del 2026 il gruppo ha chiuso con un utile netto di 1.657 milioni di euro, in crescita del 21,2% su base annua. In occasione della presentazione dei conti, Mps ha inoltre rivisto al rialzo la guidance per il 2026: la banca prevede ora un utile ante imposte superiore a 3,7 miliardi di euro, contro i 3,6 miliardi indicati ad agosto. La nuova stima incorpora anche gli effetti dell’esito dell’assemblea sulla fusione con Mediobanca.
Un anno con Mediobanca
Lovaglio ha poi fatto il punto sul primo anno trascorso dall’ingresso di Mediobanca nel gruppo Mps. “Penso che possiamo guardare ai progressi raggiunti con grande soddisfazione”, ha detto, ricordando che Mediobanca era al centro del progetto strategico presentato nel 2025 soprattutto per le competenze nell’investment banking e nel wealth management.
A un anno di distanza, secondo l’AD, i risultati confermano la qualità del franchise e il valore dell’aggregazione. Mps registra utili e redditività a livelli record, mentre la collaborazione tra le due realtà procede “molto bene”.
Lovaglio ha inoltre osservato che la rilevanza strategica di Mediobanca, individuata da Mps fin dall’inizio, oggi gode di un riconoscimento più ampio. Ha citato S&P, che ha recentemente descritto Mediobanca come un potenziale pilastro chiave per Intesa Sanpaolo, grazie alla sua offerta nell’investment banking e nel wealth management.
“I risultati di Mediobanca parlano da soli”, ha sottolineato Lovaglio. “Dopo un anno dall’aggregazione, Mediobanca sta performando a livelli record e sta dando un forte contributo alla qualità e al potenziale di utili del nostro gruppo”.
Un mix di ricavi di maggior valore
L’amministratore delegato ha poi analizzato la composizione dei ricavi di gruppo, pari a circa 6 miliardi di euro nei primi nove mesi. Il 30% proviene da asset gathering e wealth management, mentre un ulteriore 9% arriva dal private banking: una quota rilevante, quindi, generata da attività a basso assorbimento di capitale e ad alto valore.
“Non è semplicemente un business mix più diversificato. È un business mix di maggior valore, che nel tempo dovrebbe sostenere il potenziale di valutazione di Monte dei Paschi”, ha concluso Lovaglio.
Credito in crescita
Mps prevede una prosecuzione della crescita dei prestiti anche nel prossimo trimestre, sia verso le imprese sia verso le famiglie. Lovaglio ha spiegato che la tendenza positiva avviata all’inizio dell’anno dovrebbe continuare.
Per il 2027, l’AD si attende una crescita complessiva del mercato del credito inferiore al 2%, con dinamiche differenziate tra retail e corporate. I segmenti su cui Mps punta a crescere — mutui e credito al consumo — sono anche quelli attesi come i più dinamici: poco meno del 3% per i mutui e tra il 4,5% e il 5% per il credito al consumo.
“Stiamo guadagnando quote di mercato e ci aspettiamo che questa dinamica continui”, ha affermato Lovaglio. “Continueremo a sovraperformare il mercato e a guadagnare quote, come abbiamo fatto dall’inizio dell’anno”.
Depositi sotto pressione
Sul fronte della raccolta, Lovaglio ha riconosciuto un intensificarsi della concorrenza. “Normalmente, a partire dalla seconda parte dell’anno, la concorrenza aumenta in vista della chiusura dell’esercizio”, ha detto, con banche e altri operatori che propongono condizioni più aggressive. Anche Mps dovrà quindi mantenersi competitiva.
Secondo l’AD, l’aumento del costo dei depositi resta comunque coerente con la strategia della banca, che considera la raccolta anche come base da convertire in prodotti di risparmio gestito. La priorità è preservare un livello stabile di depositi retail, mentre sui depositi corporate Mps adotta un approccio più tattico, che bilancia volumi e prezzi. “In generale prestiamo molta attenzione e la nostra offerta normalmente non è sopra il mercato”, ha precisato. “Manterremo la nostra politica di difesa dei depositi retail. Non ci aspettiamo però, per questo, un aumento del costo particolarmente significativo”.
Per questo motivo, la banca prevede un andamento positivo del margine di interesse, con una crescita intorno al mid single digit. Lovaglio ha tuttavia avvertito che la visibilità sarà più completa a fine anno, quando sarà più chiaro l’effetto della concorrenza e dell’andamento dei tassi sul margine in uscita dal 2026.
I numeri dei nove mesi
A fine settembre gli impieghi del gruppo ammontavano a 133 miliardi di euro, in crescita dell’1,4% sul trimestre precedente e del 6,8% su base annua. La progressione è stata trainata soprattutto dal retail & commercial banking, salito di 3,8 miliardi in un anno grazie ai mutui alle famiglie, e dal corporate & investment banking, cresciuto di 3 miliardi.
Nei primi nove mesi, le nuove erogazioni di credito al consumo hanno raggiunto 8,1 miliardi di euro, con un aumento del 9,6%, mentre quelle di mutui sono state pari a 5,3 miliardi. I conti correnti sono invece calati del 2,8% dall’inizio dell’anno, a 90,2 miliardi, mentre i depositi a scadenza sono aumentati del 13%, a 18,9 miliardi. Il costo della raccolta commerciale è salito nel terzo trimestre allo 0,87%, dallo 0,81% del secondo, restando comunque in linea con lo 0,88% registrato un anno prima.